- Il fatturato misura solo il volume dei documenti emessi, mai la ricchezza che resta in azienda.
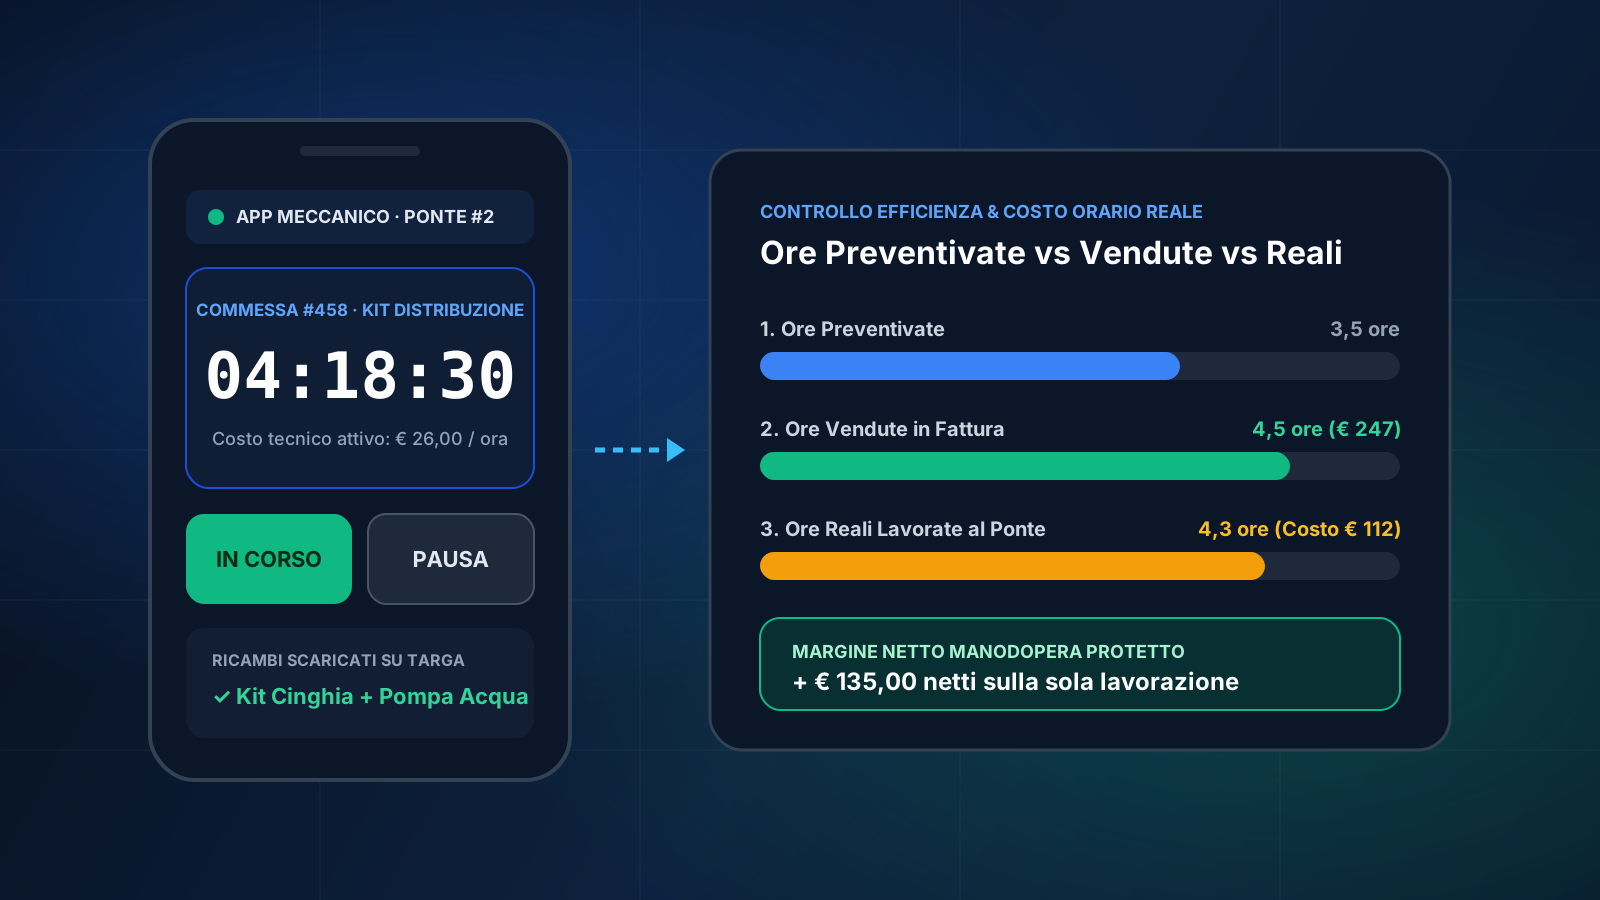
- Il margine effettivo di una commessa richiede di sottrarre costo d’acquisto ricambi, ore reali lavorate dal tecnico al suo costo aziendale e materiali di consumo.
- Monitorare il margine mentre l’auto è ancora sul ponte evita di consegnare lavorazioni in perdita nascosta.
Perché tante officine piene di lavoro faticano a generare liquidità
Uno dei paradossi più frequenti nelle officine meccaniche e meccatroniche italiane è avere l’agenda piena per due settimane, emettere decine di migliaia di euro di fatture e ritrovarsi a fine trimestre con una liquidità inferiore alle aspettative.
Il motivo quasi mai dipende dalla mancanza di clienti: dipende dalle micro-perdite invisibili su decine di commesse ogni settimana. Mezz’ore di diagnosi non addebitate, bulloneria bloccata che raddoppia i tempi di smontaggio, ricambi sostituiti al volo senza aggiornare il preventivo o sconti concessi a sensazione.
La formula del Margine Effettivo per singola commessa
Per smettere di andare a intuito serve passare dal controllo annuale del commercialista al controllo in tempo reale su ogni singola targa. La formula operativa che usiamo in officinaOS è diretta:
Margine Effettivo Commessa = Imponibile Venduto − Costo Reale Ricambi − (Ore Reali Lavorate × Costo Orario Aziendale Tecnico) − Materiali di Consumo / Lavorazioni Esterne.
- Se preventivi 2 ore di manodopera ma il tecnico impiega 4,5 ore su un guasto elettrico ostico, il costo interno raddoppia immediatamente.
- Se non tracci il timer reale di lavorazione, continuerai a prezzare quel tipo di intervento in perdita anche sui clienti successivi.
- Distinguere il margine della singola commessa dai costi fissi di struttura (affitto, leasing, stipendi amministrativi) ti dice subito quanti lavori ti servono per andare in utile netto.
Nella sezione dedicata della home puoi esplorare 3 commesse reali (inclusa una diagnosi in perdita nascosta) calcolate da officinaOS.
Guarda il Simulatore dei Margini Recuperabili → →Dal margine della lavorazione all’utile netto aziendale
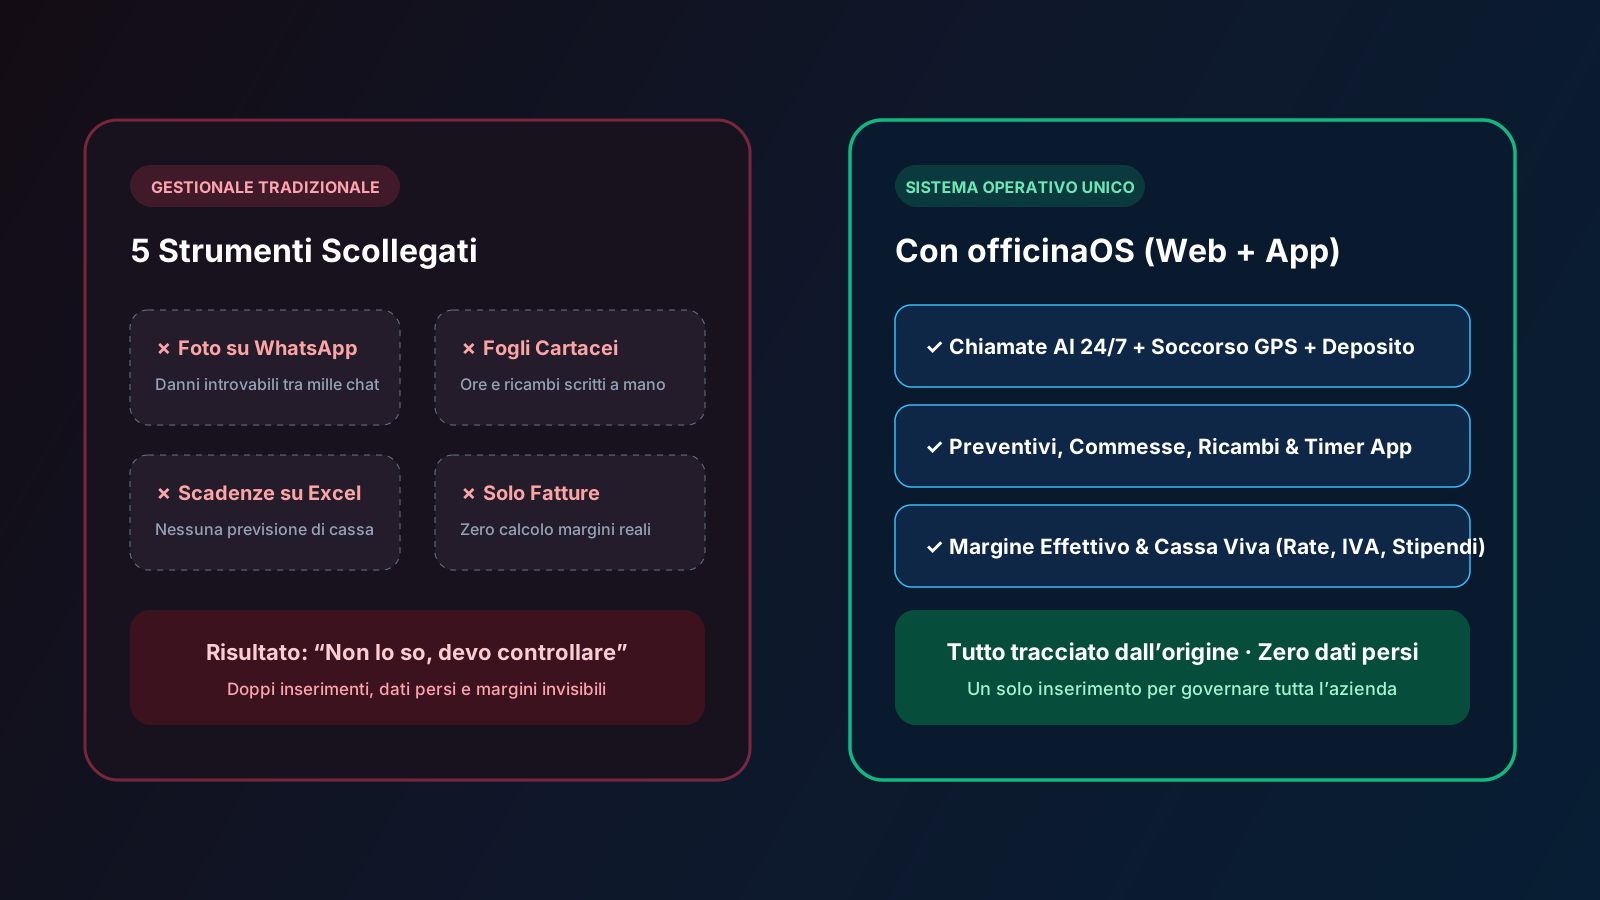
Conoscere il margine di ogni ponte è il primo passo; il secondo è collegarlo direttamente alla cassa viva dell’azienda. Un gestionale moderno non si limita a sommare le fatture, ma sottrae rate di finanziamenti e leasing, costo mensile dei dipendenti, utenze, fatture fornitori ricambi e saldo IVA.
Quando tutti questi dati nascono dall’origine in un unico sistema operativo, il titolare smette definitivamente di rispondere “non lo so” e prende decisioni su assunzioni, investimenti e listini basandosi su numeri certi.
| Voce economica | Visione a Fatturato (Vecchio Metodo) | Controllo Margine Effettivo (officinaOS) |
|---|---|---|
| Vendita commessa | € 850 registrati in fattura | € 850 imponibile venduto |
| Ricambi utilizzati | Spesso controllati a fine mese sulle fatture fornitori | − € 310 scaricati subito sulla targa da DDT |
| Manodopera meccanico | Stimata a occhio (es. 3 ore vendute) | − € 130 (5h reali al timer × € 26/h costo tecnico) |
| Minuteria e materiali | Quasi mai conteggiati | − € 35 tracciati automaticamente |
| Risultato percepito vs reale | Illusione di +€ 540 | Margine effettivo reale: +€ 375 (44,1%) |
Continua ad approfondire (Guide correlate)